پایان دوره تسهیلات مسکن اعلام شد
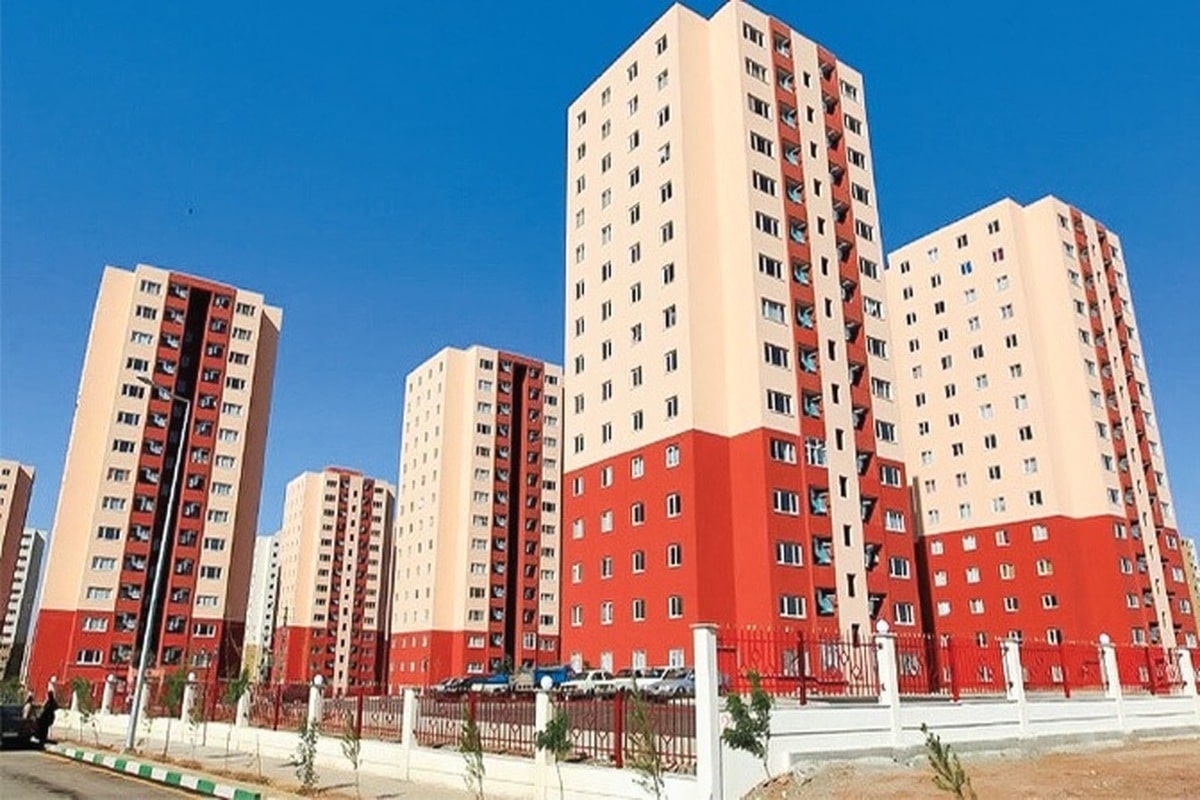
وامهای مسکن اکنون به اندازهای کاهش یافتهاند که صرفاً به بار مشکلات اقتصادی و تمایل محدود بانکها برای اعطای این تسهیلات مرتبط نیست، بلکه عوامل مختلفی باعث ثبت کمترین میزان وامهای مسکن از سبد کلی تسهیلات بانکی شده است. رکود عمیق در بازار مسکن بهطرز تاریخی نسبت کل وامهای مسکن به سایر تسهیلات بانکی لطمه زده و کارایی مبالغ این وامها نیز منتفی شده است.
به تازگی گزارشی از بانک مرکزی منتشر شده که نشان میدهد بهار امسال تنها حدود ۶۱ همت تنوعی از تسهیلات مسکن ارائه شده که سهم آن از مجموع تسهیلات مالی بانکها به ۷/۳ درصد رسیده است. این رقم پایینترین سهمی است که در دو دهه اخیر مشاهده شده و به نوعی به سقوط آزاد وامهای مسکن تعبیر میشود.
رکود عمیق در بازار مسکن
از مهمترین علل کاهش سهم مسکن از تسهیلات بانکی، رکود عمیق در حوزه مسکن و ساختوساز است. این وضعیت بهویژه با تشدید شرایط جنگی اسرائیل علیه ایران از خردادماه، بدتر شده و تقاضا برای دریافت وام به پایینترین حد خود رسیده است. سرمایهگذاران و خریداران بالقوه در خردادماه از ادامه خرید خوداری کردهاند. این رکود نهتنها ناشی از شرایط ضعیف جنگ است، بلکه در سالهای اخیر نیز ادامه داشته و با روند کسادی تورمی در بازار مسکن تشدید شده است. هرچند گفته میشود که جنگ بر کاهش قیمتها تأثیر داشته، اما بررسی جوانب بازار مسکن ریزش قابلتوجهی را نشان نمیدهد.
منصور غیبی، کارشناس بازار مسکن، اذعان دارد که این بازار در وضعیتی رکودی قرار دارد و مردم در پی برقراری ثبات اقتصادی و چشمانداز روشنی هستند و فعلاً تقاضا برای خرید املاک به وضوح دیده نمیشود. تنها در بخش اجاره، جابهجاییها همچنان ادامه دارد، زیرا نیاز به مسکن برای زندگی الزامآور است.
وی تصریح کرد: تغییرات قیمتی در بازار خرید و فروش به هیج وجه ناگهانی و چشمگیر نخواهد بود. حتی اگر کاهش قیمتی نیز صورت بگیرد، آنقدر تدریجی خواهد بود که خریداران عادی قادر به احساس آن نخواهند بود.
کارشناسان وضعیت کنونی را بهعنوان قفلشدگی بازار مسکن توصیف میکنند و یکی از دلایل عمده کاهش تقاضا برای وام مسکن را این وضعیت میدانند. گزارشها نشان میدهد که تنها ۲/۱ درصد از کل تسهیلات بانکی بهصورت وام خرید خانه در بهار امسال اختصاص یافته که در سال گذشته این رقم به ۴/۱ درصد میرسید. برخی از کارشناسان بر این باورند که کاهش تسهیلات بهتنهایی ناشی از عدم تمایل بانکها به وامدهی نیست، بلکه عمده دلیل آن ناتوانی خریداران در خرید خانه و ساخت آپارتمان است.
عدم کارایی وام مسکن
بیاثر بودن وامهای خرید و همچنین ناکارآمدی وام مسکن نیز عواملی دیگر هستند که منجر به کاهش سهم مسکن از تسهیلات بانکی شدهاند.
در حالی که در بسیاری از کشورها وام خرید مسکن بهطور معمول حداقل ۷۵ درصد از ارزش خرید یک ملک را پوشش میدهد، اما با وامهای کنونی در تهران، تنها میتوان ۵ مترمربع از یک آپارتمان را خریداری کرد که این مقدار کمتر از ۱۰ درصد از کل قیمت خانه محسوب میشود. قدرت واقعی تسهیلات موجود در واقع همان ۵ مترمربع است و وانگشت این مقدار حتی با کسر هزینه خرید اوراق تسهیلات به حدود ۳ مترمربع کاهش مییابد. بررسیها نشان میدهد که از سال ۹۷ به این سو، مبلغ وام خرید مسکن ۸/۳ برابر افزایش یافته، در حالی که قیمت مسکن در همین دوران ۲۰ برابر رشد کرده است.
علاوه بر این، ناتوانی قشر میانه جامعه بهعنوان اصلیترین گروه تقاضای مصرفی برای خرید آپارتمان در پرداخت اقساط ماهانه نیز یکی دیگر از عوامل کاهش اشتها برای وام مسکن میباشد.
مجموع تسهیلات قابلدریافت برای خرید مسکن در تهران حدود ۱ میلیارد و ۲۸۰ میلیون تومان تخمین زده شده و برآورد شده که قسط آن به حدود ۲۸ میلیون تومان در ماه خواهد رسید. رقمی که با توجه به سطح بالای تورم عمومی و بار سنگین هزینههای زندگی، برای بسیاری از خانوارها به شکل غیرقابل تحملی به نظر میرسد.
عدم تمایل بانکها به پرداخت تسهیلات مسکن
هم چنین نمیتوان از نقش بیمیلی بانکها به اعطای تسهیلات مسکن غافل شد. جمشید برزگر، رئیس هیئت مدیره کانون انبوهسازان کشور بر این نکته تأکید میکند که بانکها به اعطای تسهیلات ساخت و ساز تمایلی نشان نمیدهند.
وی ادامه داد: حتی بانک مسکن که بهعنوان بانک تخصصی در حوزه مسکن شناخته میشود، در زمینه اعطای تسهیلات ساخت رویکردی مقاومتی دارد. برزگر افزود: ساخت و ساز مسکن در شرایط بحرانی بهسر میبرد و باید اعتراف کرد که وضعیت ساختوساز در شرایط دشواری قرار دارد. متأسفانه کاهش شدید معاملات مسکن به خاطر تضعیف قدرت خرید متقاضیان یکی از چالشهای پیش روی ساخت و ساز است.
اکثر سازندگان مسکن بر این باورند که هر زمان که مشکلات بخش خصوصی نادیده گرفته شوند و نسبت به آنها تسهیلاتی در نظر گرفته نشود، کاهش تولید مسکن هر روز تشدید خواهد شد.
کارشناسان بر این نکته تأکید دارند که نحوه تخصیص و مصرف منابع بانکی در بخش مسکن نیازمند اصلاحاتی بنیادین است. به همین منظور، گامهای اساسی کمک به بانکهای توسعهای در حوزه مسکن باید شامل افزایش سرمایه و همچنین تأمین منابع به روشهای نوین نظیر استفاده از وجوه اداره شده برای تأمین نیازهای مالی مشخص شده در راستای پرداخت تسهیلات بانکی باشد.
یک راهکار دیگر میتواند جذاب ساختن نرخ سود سپردههای بلندمدت در بانکهای تخصصی و توسعهای مسکن با هدف تقویت تأمین مالی در این بخش باشد. در نهایت، راهکار مهم دیگری که بانکداران برای احیای سهم مسکن از تسهیلات بانکی پیشنهاد میکنند، پیشبینی ارائه مشوقهایی برای همکاری سایر بانکها در تأمین تسهیلات مسکن است.
به هر حال، بر اساس قانون، سهم بخش مسکن از کل تسهیلات بانکی باید بهطور جدی تقویت و به ۲۰ درصد افزایش یابد، در حالی که این رقم در حال حاضر نزدیک به ۳ درصد است و نشاندهنده شکاف عمیق موجود است. البته کارشناسان همچنین بر اهمیت این نکته تأکید دارند که صرفاً اعطای وام برای احیای بازار مسکن کافی نخواهد بود و پیش از آن باید شرایط اقتصادی خانوادههای فاقد مسکن، چشمانداز سرمایهگذاری در این حوزه و وضعیت تورم بهبود یابد. این مهم تنها با کاهش پایدار ریسکهای اقتصادی و غیر اقتصادی امکانپذیر خواهد بود. احیای بخش مسکن میتواند بهعنوان محرکی برای ایجاد شغل و رشد اقتصادی عمل کند و رکود عمیق در این حوزه میتواند مخاطرات جدی برای اقتصاد و دستیابی به رشد اقتصادی ۸ درصدی برنامهریزیشده در برنامه هفتم توسعه به همراه داشته باشد.