هزینه اجرایی نهضت ملی مسکن به مرز میلیاردی رسید/ ارائه جزییات
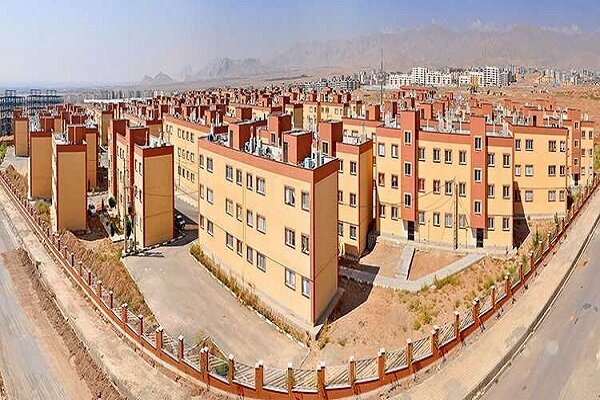
طرح نهضت ملی مسکن که با وعده خانهدار کردن مردم با مشارکت ۱۵۰ میلیون تومانی شروع به کار کرد، امروز به علت غفلت بانکها و افزایش تورم، متقاضیان را با هزینههای میلیاردی و اقساط سنگین مواجه کرده و آرزوی خانهدار شدن را به یأس تبدیل کرده است.
چهار سال قبل در پاییز ۱۴۰۰، «نهضت ملی مسکن» با وعدههایی امیدوارکننده آغاز به کار کرد. در این راستا، وزیر وقت راه و شهرسازی، رستم قاسمی، به تهرانیها اطمینان میداد که با آوردهای تنها معادل ۱۵۰ میلیون تومان میتوانند به سرپناهی دست یابند.
فارس نوشت: این طرح بر مبنای دو اصل کلیدی بنا شده بود: آورده کم متقاضیان و تسهیلات بانکی کلان با دوره بازپرداخت ۲۰ ساله. اما اکنون، در شهریور ۱۴۰۴، واقعیتهای موجود تصویر کاملاً متفاوتی را به نمایش گذاشته است؛ تصویری که در آن، آوردههای ۱.۱ میلیارد تومانی در شهریار و اقساط پیشبینیشده ۸۰ میلیون تومانی، آن رؤیای دلنشین را به کابوسی برای متقاضیان تغییر داده است. چه عواملی موجب انحراف این طرح از مسیر اصلیاش شد؟
تحلیل یک وعده: عملکرد نادرست بانکها که به درستی انجام نشد فلسفه اصلی نهضت ملی مسکن، تقسیم هزینههای مالی میان مردم و نظام بانکی بود. طبق قانون «جهش تولید مسکن»، بانکها ملزم شدند ۲۰ درصد از کل تسهیلات خود را به بخش مسکن اختصاص دهند. این سازوکار قانونی انتظار میرفت که محرک اصلی پروژهها باشد و بخش عمدهای از هزینههای ساخت را پوشش دهد تا فشار از دوش متقاضیانی که عمدتاً از دهکهای میانی و پایین جامعه هستند، برداشته شود. در این مدل، متقاضی با پرداخت چند قسط ۴۰ میلیون تومانی، بخشی اندک از هزینهها را تأمین میکرد و پس از تحویل واحد، فرآیند بازپرداخت وام بانکی را آغاز مینمود.
اما نقطه ضعف این زنجیره، همانطور که پیشبینی میشد، نظام بانکی بود. به گفته مسئولان وزارت راه و شهرسازی، بسیاری از بانکها به تعهدات قانونی خود وفادار نماندند. این ناتوانی، کل معادله را تحت تأثیر قرار داد. وقتی تسهیلات بانکی به پروژهها تخصیص نیافت، سازندگان برای جلوگیری از توقف فعالیتها، تنها یک گزینه داشتند: افزایش درخواست پیشپرداخت از متقاضیان. بدین ترتیب، بار مالی که میبایست بر دوش بانکها باشد، به طور مستقیم به دوش و سفره مردمی منتقل شد که با امید به وعدههای اولیه، تمام دارایی خود را به این طرح وابسته کرده بودند.
اثر دومینو: تورم و قراردادهای غیرقابل پیشبینی مشکل دومی بود که به موازات غیبت بانکها ظهور کرد؛ افزایش افسارگسیخته قیمتها در زمینه مصالح ساختمانی و هزینههای اجرایی. معاون مسکن و ساختمان وزیر راه اعلام کرده است که قراردادهای این طرح، برخلاف مسکن مهر، «قیمت ثابت» ندارند و هزینه نهایی به قیمت روز مصالح و زمان اجرا بستگی دارد. این ویژگی در یک اقتصاد باثبات میتواند منطقی باشد، اما در وضعیت تورمی ایران، به نقطه ضعف حاد طرح تبدیل شد.
تأخیر در تزریق منابع مالی (بدلیل بیتوجهی بانکها) به کندی یا توقف پروژهها منجر شد. هر روز تأخیر، افزایش قیمت سیمان، فولاد و دستمزد را به همراه داشت. به همین دلیل، هزینهای که در سال ۱۴۰۰ برآورد شده بود، در سالهای ۱۴۰۳ و ۱۴۰۴ به ارقام نجومی رسید. متقاضی پروژه پرند که با امید به پرداخت ۳۲۰ میلیون تومان ثبتنام کرده بود، ناگهان با صورتحسابهایی در حدود ۷۰۰ تا ۸۰۰ میلیون تومان مواجه شد و این روند همچنان ادامه دارد. این چرخه معیوب، یعنی «عدم تخصیص وام بانکی» و «افزایش هزینه به سبب تورم»، متقاضیان را در وضعیتی قرار داده که هیچگونه راهی برای فرار ندارند.
نتیجهگیری
نهضت ملی مسکن در آستانه چهارمین سالگرد خود، با بحرانی هویتی روبرو شده است. طرحی که با هدف خانهدار کردن اقشار کمدرآمد و متوسط ایجاد شده بود، حالا به پروژهای بدل گشته که تنها متقاضیانی از پس هزینههای آن برمیآیند که قادر به پرداخت آوردههای نزدیک به یک میلیارد تومان باشند.
این پارادوکس، هدف اجتماعی اصلی طرح را به چالش کشیده است. تا زمانی که قفل تأمین مالی از سوی نظام بانکی گشوده نشود و دولت راهکارهایی برای کنترل تأثیر تورم بر هزینههای ساخت و ساز پیدا نکند، این طرح ملی، بیش از آنکه تحولی برای خانهدار کردن مردم باشد، به نشانهای از آرزوهای نابود شده و دیواری از بیاعتمادی تبدیل خواهد شد.
۲۲۳۲۲۵