بحران انویدیا و آینده مبهم هوش مصنوعی؛ تکرار فاجعه داتکام در راه است؟
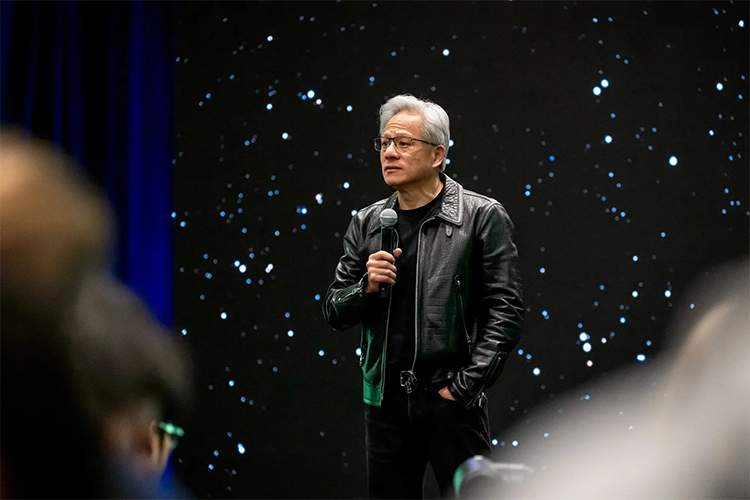
یکی از مهمترین عوامل تازه این نگرانی، کنارهگیری جنسن هوانگ از مدیریت انویدیا است؛ شرکتی که در مرکز زنجیره تأمین سختافزار هوش مصنوعی قرار دارد و علاوه بر فروش تراشه، در تأمین مالی بخشی از پروژههای توسعه زیرساخت نیز نقش داشته است.
انویدیا پس از این اتفاق، مدیر مالی خود، کولت کرس، را بهعنوان مدیرعامل موقت معرفی کرد.
اهمیت این تغییر مدیریتی فقط به آینده خود انویدیا محدود نمیشود. هوانگ در سالهای گذشته با سرمایهگذاری در برخی مشتریان و پشتیبانی مالی از پروژههای بزرگ، به توسعه سریع زیرساختهای پردازشی کمک کرده بود.
اگر مدیریت جدید سیاست محتاطانهتری در پیش بگیرد، ممکن است شرکتهایی که برای اجرای پروژههای خود به حمایت مالی انویدیا متکی هستند، با دشواری بیشتری در جذب سرمایه روبهرو شوند.
فاصله بزرگ میان هزینه و درآمد مورد انتظار
یکی از مهمترین نشانههای احتمال شکلگیری حباب، فاصله میان حجم سرمایهگذاری و درآمد پیشبینیشده از بازار هوش مصنوعی است. برآوردها نشان میدهد شرکتهای فعال در این حوزه ممکن است تا سال ۲۰۳۰ حدود ۷ تریلیون دلار برای زیرساختهای هوش مصنوعی هزینه کنند؛ در حالی که پیشبینی مؤسسه گارتنر از درآمد مرتبط با این سرمایهگذاریها در همین بازه، حداکثر حدود ۳.۶ تریلیون دلار است.
این اختلاف به معنای قطعیبودن زیان نیست، اما نشان میدهد انتظارات مالی از بازار ممکن است با سرعتی بیشتر از ظرفیت درآمدزایی آن رشد کرده باشد. بخشی از توسعه زیرساختها نیز با بدهی، انتشار اوراق قرضه و توافقهای مالی پیچیده میان شرکتهای بزرگ فناوری تأمین میشود؛ موضوعی که در صورت کاهش اعتماد سرمایهگذاران میتواند به عاملی برای تشدید بحران تبدیل شود.
نشانههای
احتیاط در بازار نیز دیده میشود. سرمایهگذاران نسبت به ارزشگذاری شرکتهای هوش مصنوعی حساستر شدهاند و شرایط تأمین مالی برای برخی بازیگران این صنعت دشوارتر است. همچنین افزایش هزینه استقراض و عرضه گسترده اوراق بدهی، نگرانی وامدهندگان را درباره توان بازپرداخت و سودآوری پروژههای بزرگ افزایش داده است.
چگونه یک اصلاح بازار میتواند به بحران گسترده تبدیل شود؟
خطر اصلی زمانی ایجاد میشود که کاهش سرمایهگذاری به چرخهای خودتقویتشونده تبدیل شود. افت ارزش شرکتهای هوش مصنوعی و سختترشدن دریافت اعتبار، ممکن است تأمین مالی مراکز داده جدید را مختل کند. در ادامه، تقاضا برای تراشه، تجهیزات شبکه، انرژی و سایر زیرساختها کاهش مییابد و این اتفاق میتواند به شرکتها، سرمایهگذاران و مؤسسات مالی فعال در این زنجیره آسیب بزند.
در کنار عوامل مالی، مخالفتهای سیاسی با گسترش مراکز داده و احتمال سختگیرانهترشدن محدودیت صادرات تراشههای پیشرفته به چین نیز میتواند هزینهها و ریسکهای این صنعت را افزایش دهد.
با این حال، احتمال وجود حباب مالی به معنای بیارزشبودن فناوری هوش مصنوعی نیست. شرکتها هماکنون از این فناوری برای تولید نرمافزار، خودکارسازی فرایندها و انجام وظایفی استفاده میکنند که پیشتر به نیروی انسانی و زمان قابلتوجهی نیاز داشت.
رشد درآمد شرکتهایی مانند OpenAI و Anthropic نیز نشان میدهد بازار هوش مصنوعی صرفاً بر پایه انتظارات آینده شکل نگرفته و تقاضای واقعی برای محصولات آن وجود دارد.
درس تاریخی حباب داتکام
تجربه رونق و سقوط شرکتهای اینترنتی در اواخر دهه ۱۹۹۰ نشان میدهد فناوریهای تحولآفرین میتوانند همزمان با ایجاد ارزش اقتصادی واقعی، زمینهساز شکلگیری حبابهای سرمایهگذاری نیز باشند. در آن دوره، سقوط ارزش سهام بسیاری از شرکتها به سرمایهگذاران زیان سنگینی وارد کرد، اما زیرساختهای ایجادشده همچنان به توسعه اقتصاد دیجیتال کمک کردند.
به اعتقاد کارشناسانی که در گزارش Axios به دیدگاههایشان اشاره شده، هوش مصنوعی نیز ممکن است مسیر مشابهی را طی کند: فناوری به پیشرفت خود ادامه دهد و برای کاربران ارزش اقتصادی ایجاد کند، اما شرکتهای سازنده زیرساختها نتوانند به اندازه انتظارات سرمایهگذاران درآمد و سود به دست آورند.
بنابراین، پرسش اصلی درباره آینده هوش مصنوعی این نیست که آیا این فناوری موفق خواهد شد یا خیر؛ بلکه این است که آیا درآمدهای حاصل از آن میتواند هزینههای عظیم توسعه و ارزشگذاریهای فعلی بازار را توجیه کند؟ پاسخ به این پرسش، احتمالاً تعیین میکند که رونق کنونی به یک تحول اقتصادی پایدار تبدیل میشود یا با اصلاحی سنگین و پرهزینه روبهرو خواهد شد.